En CODIR, une décision se reporte souvent d’une phrase : « on tranchera quand on aura les bons chiffres ». Le report paraît prudent. Personne ne le note comme une dépense. Il ne laisse aucune trace dans la comptabilité, aucune ligne dans le budget, aucun montant dans le reporting du mois. Il court pourtant, et il se paie. C’est le paradoxe du pilotage budgétaire. Le coût d’agir se chiffre facilement ; le coût de ne rien changer ne se chiffre presque jamais. Restructurer un processus, mandater un appui, installer un tableau de bord : tout cela se présente en une facture que vous pouvez lire, comparer et discuter en réunion. Le statu quo, lui, ne vous envoie aucune facture. Il se disperse en arbitrages retardés, en ressources immobilisées, en temps de direction absorbé — jamais additionnés, jamais présentés à qui décide

Cet article propose une méthode simple pour estimer ce que votre statu quo coûte réellement. Elle tient en trois postes que vous pouvez chiffrer vous-même, avec vos propres chiffres, sans intervention extérieure. Avant d’y venir, il faut comprendre pourquoi ce coût n’est le même pour aucune organisation.
Découvrez la version vidéo de cet article à la fin de votre lecture.
Ce qui fait varier le coût de l’inaction
Ce coût dépend de cinq facteurs que vous pouvez situer sur votre propre cas — c’est pour cela qu’aucun montant fixe n’a de sens.
Le premier est la taille. Un écart d’allocation de 1 % ne pèse pas le même montant sur un budget de 9 milliards de FCFA que sur un budget de 40 milliards. Plus les montants pilotés sont élevés, plus une décision différée engage de la valeur, à comportement égal.
Le deuxième est le secteur, et surtout la volatilité de vos hypothèses. Une entreprise agro-industrielle construit son budget sur un prix de matière première qui ne tient jamais une campagne entière. Une banque de la zone BCEAO travaille avec un coût du risque qui se déforme au fil du cycle. Plus vos hypothèses de départ bougent vite, plus un plan figé s’éloigne du réel à mesure que l’exercice avance — et plus l’immobilité coûte cher.
Le troisième est la maturité de votre pilotage actuel. Un budget revu chaque trimestre vieillit lentement. Un budget voté une fois, puis laissé intact jusqu’au suivant, est périmé bien avant la clôture. Les hypothèses d’un plan annuel doivent être révisées en cours d’année ; celles qui ne le sont pas deviennent, sans qu’on le décide, un document d’archive.
Les deux derniers facteurs sont le périmètre et le délai. Une société mono-site n’accumule pas les mêmes écarts qu’un groupe à plusieurs filiales, où chaque niveau ajoute sa propre latence. Et chaque trimestre d’attente élargit l’écart entre le plan et le réel : le coût de l’inaction n’est pas stable, il grossit avec le temps qu’on lui laisse.

Des ordres de grandeur, pas un tarif
Personne ne peut vous donner un montant fixe ; on peut en revanche vous donner une fourchette ancrée sur un profil précis, que vous ajustez ensuite.
Prenez une entreprise agro-industrielle de transformation en zone UEMOA, avec un chiffre d’affaires proche de 38 milliards de FCFA. Sur ce type de profil, le coût annuel du statu quo — décisions différées, allocations rigides, temps de crise — se situe couramment entre 0,5 % et 2 % du chiffre d’affaires. Soit une fourchette de 190 à 760 millions de FCFA par exercice. La borne basse vaut pour une organisation dont les hypothèses bougent peu et dont le budget est révisé en cours d’année. La borne haute vaut pour une activité exposée à un prix de matière volatil, pilotée sur un plan figé.

Prenez maintenant une société de distribution spécialisée en zone CEMAC, avec un chiffre d’affaires de l’ordre de 9 milliards de FCFA. La même fourchette de 0,5 % à 2 % situe le coût du statu quo entre 45 et 180 millions de FCFA par an.
Ces bornes ne sont pas des tarifs. Ce sont des repères de départ, à corriger avec la réalité de votre activité. Ce qui compte est l’ordre de grandeur : sur ces profils, le statu quo se compte en dizaines, voire en centaines de millions de FCFA par exercice. Pas en lignes négligeables qu’on peut ignorer d’une année sur l’autre.
Les trois postes du coût de l’inaction
Le coût de l’inaction se calcule en additionnant trois postes que vous pouvez chiffrer séparément, chacun à partir de vos propres données.
Le premier poste est celui des décisions manquées ou différées. Un arbitrage de financement de campagne repoussé de six semaines, faute de chiffres fiables, se traduit par un surcoût de trésorerie concret : une ligne de crédit mobilisée plus tôt que nécessaire, ou un escompte fournisseur qu’on ne capte pas. Sur les profils précédents, une seule décision de ce type peut coûter plusieurs dizaines de millions de FCFA. Et il est souvent plus simple, dans l’organisation, de ne rien changer que de rassembler les signatures nécessaires à un ajustement. Cette facilité a un prix : comptez le nombre d’arbitrages reportés sur le dernier exercice, chiffrez-en deux ou trois, et vous tenez ce premier poste.
Le deuxième poste est celui des erreurs d’allocation. Quand les ressources sont figées douze à dix-huit mois à l’avance, une partie de votre budget reste engagée sur des postes qui ne créent plus de valeur, défendus comme des acquis plutôt que réexaminés comme des ressources rares. Repérez la part de votre budget décidée il y a plus d’un an et jamais réévaluée depuis : appliquez-lui un taux d’inefficacité prudent, et vous obtenez une estimation de départ. Sur un budget de plusieurs milliards, quelques points suffisent à peser lourd.
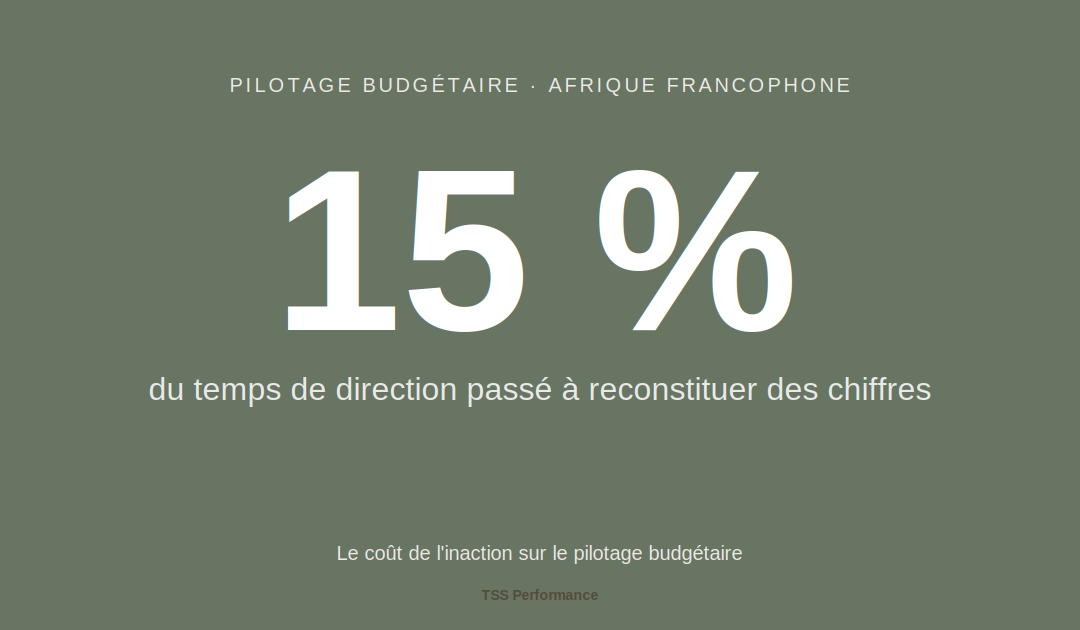
Le troisième poste est celui du temps de direction. Si votre équipe de direction consacre l’équivalent de quelques journées par mois à reconstituer des chiffres et à gérer des écarts en réunion, valorisez ce temps à sa masse salariale. Pour une équipe dont la masse salariale de direction avoisine 240 millions de FCFA par an, 15 % du temps absorbé par la gestion rétrospective représente près de 36 millions de FCFA. C’est du temps qui ne va pas à l’arbitrage prospectif — une ressource de direction difficilement remplaçable.

Additionnez ces trois postes. Le total est une estimation basse, mais réelle, de ce que vous coûte l’immobilité. Il rend enfin comparable le coût d’agir, que vous connaissez déjà, et le coût de ne rien changer, que vous ne regardiez jamais en face.
Comment évaluer si le retour justifie d’agir
Avant toute décision, quatre questions se répondent seul, sans cabinet et sans outil.
Combien de décisions avez-vous reportées ce trimestre faute de chiffres fiables ? Chaque report est un arbitrage rendu dans le flou, ou rendu trop tard pour peser.
Quelle part de votre budget reste allouée à des postes décidés il y a plus de douze mois ? Cette part mesure votre rigidité, et le capital que vous ne pouvez pas redéployer si une occasion se présente.
Combien de temps votre équipe de direction passe-t-elle à reconstituer des chiffres plutôt qu’à décider ? Ce temps est une ressource rare, et rarement suivie comme telle.
Vos hypothèses budgétaires clés sont-elles révisées en cours d’exercice, ou une fois par an ? Un plan qu’on ne révise jamais cesse d’être un instrument de décision, sans que personne ne l’ait décrété.
Si trois de ces quatre réponses vous mettent mal à l’aise, le coût de votre statu quo dépasse probablement celui d’y remédier. C’est le seul retour qui compte vraiment : non pas ce qu’une action rapporte en théorie, mais ce que l’inaction vous retire déjà, exercice après exercice.
Le coût de l’inaction n’est pas nul. Il est simplement non comptabilisé, réparti entre des lignes que personne ne rapproche. La question n’est pas de savoir si le statu quo a un prix — il en a un — mais si vous avez pris le temps de le poser en chiffres, comme vous le feriez pour n’importe quel autre engagement de cette taille.
Si la question du dimensionnement se pose concrètement, une conversation de diagnostic avec un expert TSS senior permet de l’évaluer dans votre contexte. [INITIER UN DIAGNOSTIC ICI]
