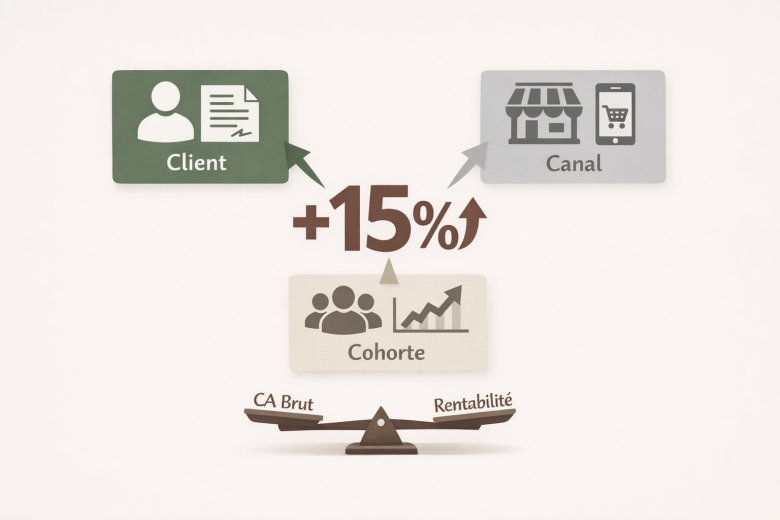
L’un de mes clients que j’accompagne, contrôleur de gestion dans une entreprise de la place (PME ivoirienne spécialisée dans la transformation digitale), m’a appelé, enthousiaste.
« Bonne nouvelle ! Notre DG va annoncer +15% de CA au comité demain. Il veut recruter trois commerciaux supplémentaires. »
Dans sa voix, je percevais pourtant une hésitation. Quelque chose le dérangeait dans ces chiffres, sans qu’il puisse mettre le doigt dessus. Il sentait que le CA brut racontait une histoire incomplète, mais il manquait d’une méthode pour objectiver son intuition.
Le risque ? Que son DG valide 10 millions FCFA de charges salariales annuelles sur la base d’un indicateur de vanité, sans vision de la rentabilité réelle.
La promesse de cet article : Je vais vous montrer, à travers ce cas concret, comment nous avons déconstruit cette « bonne nouvelle » en trois niveaux d’analyse. Et surtout, comment mon client a pu présenter une contre-argumentation solide qui a complètement redéfini la stratégie commerciale de l’entreprise.
Attention!! Une version vidéo de cet article est disponible en complément, à retrouver à la fin du contenu texte.
Niveau 1 : L’analyse par client (et non par produit)
Premier réflexe de mon client : sortir du reporting agrégé pour aller voir le détail par client.
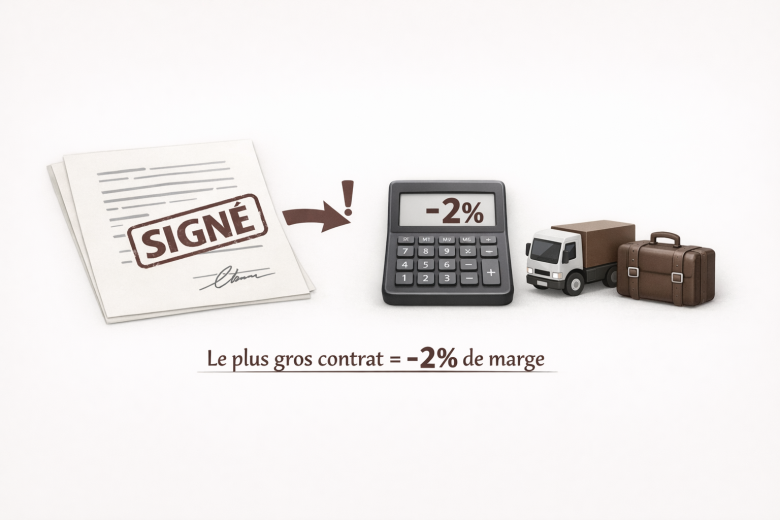
Ce qu’il a fait : Il a isolé les 10 principaux contributeurs à la croissance du mois. Le contrat signé avec XYZ représentait à lui seul 40% de la hausse. Jusque-là, tout semblait normal. Mais en croisant avec les données de coûts, il a découvert que ce contrat avait généré des frais d’intégration techniques massifs (développements sur-mesure, trois semaines de formation sur site à Abidjan) qui n’avaient pas été refacturés.
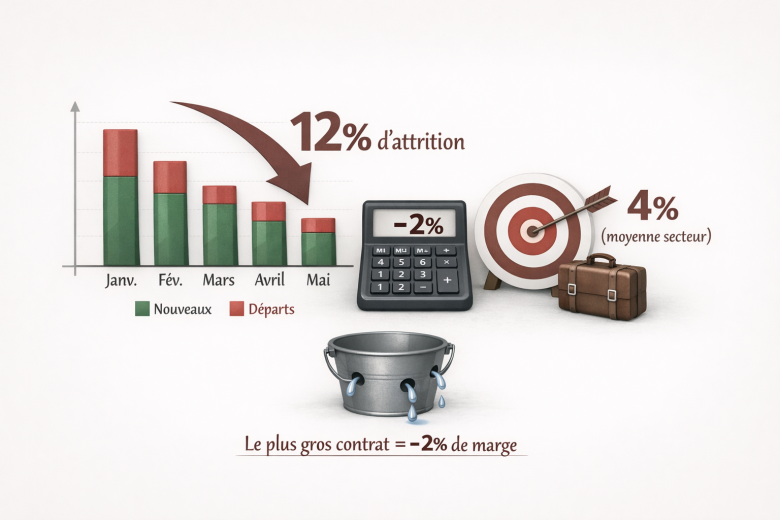
Le risque : Le plus gros contrat du mois générait une marge nette de -2%. Autrement dit, son entreprise perdait de l’argent sur sa « plus belle victoire commerciale ». Sans cette analyse, l’entreprise aurait recruté pour reproduire ce modèle déficitaire.
Le bénéfice : Mon client a pu quantifier précisément le seuil de rentabilité à exiger pour tout futur contrat de cette ampleur.
Niveau 2 : L’analyse par canal de distribution
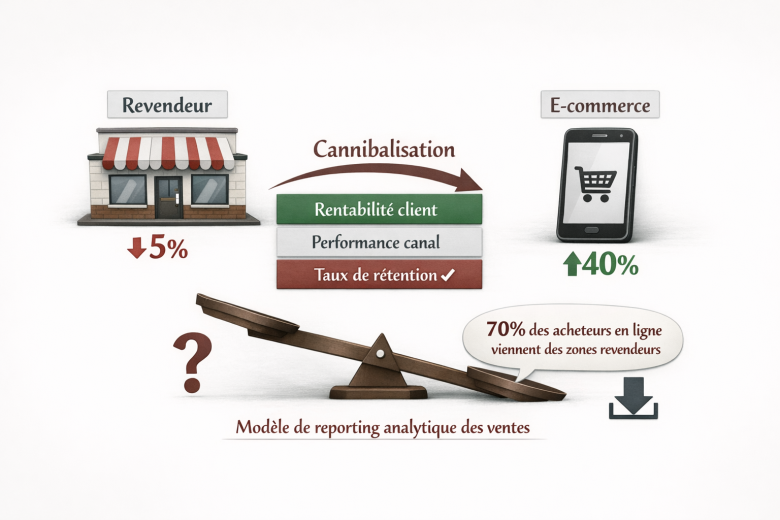
Deuxième observation : les ventes sur le site e-commerce bondissaient de 40%. L’équipe marketing poussait pour doubler le budget digital.
Ce qu’il a fait : Il a croisé les adresses IP et les numéros de téléphone des acheteurs en ligne avec la base de clients revendeurs (les partenaires à Yopougon, Marcory, Bouaké). Résultat : 70% des acheteurs en ligne se situaient dans des zones déjà couvertes par le réseau physique.
Le risque : L’entreprise était en train de cannibaliser ses propres revendeurs. Les clients allaient tester le produit chez le partenaire, puis commandaient en ligne pour 5% de réduction. Deux revendeurs avaient déjà menacé de déréférencer nos produits.
Le bénéfice : Cette analyse a permis d’aligner la politique tarifaire en ligne sur celle du réseau physique, protégeant ainsi le capital commercial construit depuis dix ans.
Niveau 3 : L’analyse par cohorte (la santé future)
Dernier niveau, le plus stratégique. Mon client est allé regarder nos clients sous abonnement (offre SaaS pour PME).
Ce qu’il a fait : Il a calculé le taux de rétention par cohorte de signature (clients signés en J-3, J-6, J-9 mois). Découverte : les clients signés il y a six mois montraient un taux d’attrition de 12%, contre une moyenne sectorielle de 4%.
Le risque : L’équipe commerciale, rémunérée sur le nouveau CA, avait signé des contrats avec des micro-structures (auto-entrepreneurs, commerces) qui n’avaient pas la maturité pour utiliser la solution. Elles s’abonnaient un mois, puis disparaissaient. La croissance affichée aujourd’hui masquait un effondrement à venir du CA récurrent.
Le bénéfice : Mon client a pu proposer un nouveau système de rémunération intégrant un objectif de taux de rétention à 6 mois, pas seulement de signature.
Ce que mon client a présenté au comité de direction
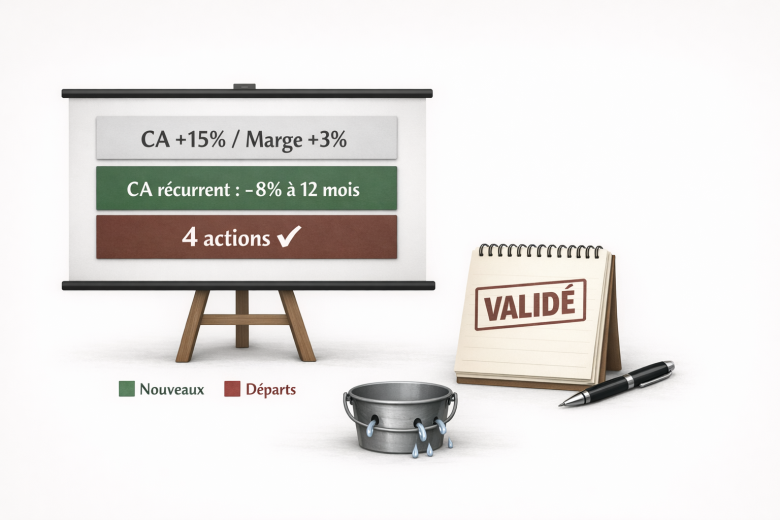
Fort de ces trois analyses, mon client n’est pas arrivé au comité avec un simple tableau de bord. Il a structuré sa présentation en trois points :
- Le constat : « Notre CA augmente de 15%, mais notre marge nette globale ne progresse que de 3% à cause d’un contrat déficitaire et d’une cannibalisation interne. »
- Les risques : « Notre croissance actuelle repose en partie sur des clients non rentables et une acquisition qui ne fidélise pas. Dans 12 mois, notre CA récurrent pourrait baisser de 8% si nous ne corrigeons pas. »
- Les recommandations :
- Geler les recrutements commerciaux.
- Renégocier les termes du contrat XYZ.
- Aligner les prix en ligne sur ceux du réseau physique.
- Intégrer un objectif de taux de rétention dans la rémunération des commerciaux.
Résultat : Son DG a validé l’ensemble des recommandations. Les recrutements ont été gelés, le contrat XYZ renégocié à un prix couvrant les coûts réels, et l’équipe commerciale travaille désormais avec des objectifs alignés sur la rentabilité durable.
La leçon à retenir
Nous sommes partis d’une information simple (+15% de CA) qui semblait justifier des recrutements massifs. En trois niveaux d’analyse, mon client a mis en lumière trois réalités invisibles en surface :
- Le contrat XYZ était en réalité une perte sèche une fois intégrés tous les coûts cachés.
- La croissance e-commerce tuait le réseau de revendeurs sans créer de valeur nouvelle.
- La machine à signer des commerciaux hypothéquait la récurrence future de l’entreprise.
La leçon que mon client en a tirée, et que j’appelle désormais le « Principe des Trois Niveaux » (Client, Canal, Cohorte) , est simple : le CA est un indicateur de tendance. La rentabilité par segment est le seul indicateur de décision.
Votre prochaine étape
Si vous êtes contrôleur de gestion en Côte d’Ivoire ou en Afrique francophone, et que vous vous reconnaissez dans l’histoire de mon client, alors vous avez besoin d’outils pour reproduire ce type d’analyse sans y passer trois semaines.
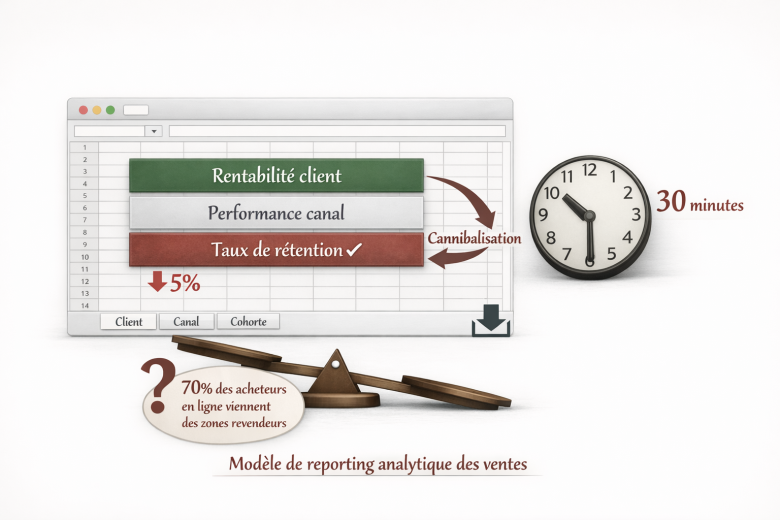
J’ai conçu un outil simple pour vous : le Modèle de Reporting Analytique des Ventes.
Ce fichier Excel/Sheets pré-formaté vous permet de slicer votre CA par :
- Rentabilité client (comme pour XYZ)
- Performance par canal (comme pour l’e-commerce)
- Taux de rétention par cohorte (comme pour les abonnements)
En moins de 30 minutes, vous pouvez reproduire l’intégralité de l’analyse présentée dans cet article sur vos propres données.
➡️Téléchargez gratuitement le Modèle de Tableau de bord Analytique des Ventes ici
(Lien d’inscription à votre outil)
Vous voulez aller plus loin ?
Si vous souhaitez, vous pouvez accéder à notre formation en ligne FinanSphere Academy qui a tout un module sur l’analyse des ventes avec les outils BI et Excel et la mise en place des tableaux de bord. Cliquez ici https://home.tssperformance.com/finansphere-academy-by-tss/
