On ne présente pas un budget en comité, on le fait classer
La séance censée arbitrer votre budget produit un total. Voici comment elle produit des décisions.
Il faut couper dans votre budget.
Vous êtes en comité budgétaire — la réunion où votre direction générale décide, poste par poste, ce qu'elle financera l'année prochaine. Votre document est complet, chaque ligne porte un montant, et la somme dépasse ce que l'entreprise peut financer.
Ce n'est pas un accident. Chaque service a demandé au moins ce qu'il avait déjà, et souvent un peu plus : l'écart était là avant que la séance commence.
Il faut décider, et vite. Alors quelqu'un prononce la phrase. Moins dix pour cent sur tout le monde.
Cette phrase a l'air d'une décision. C'en est l'inverse.
Ce qu'une coupe uniforme décide réellement
Elle ne décide pas. Elle répartit.
Le poste qui pouvait absorber trente pour cent et celui qui casse à cinq reçoivent le même traitement, parce que personne dans la salle ne sait ce que chacun cesse de couvrir à ce niveau-là. La coupe tombe donc là où elle fait le moins de bien et le plus de mal, sans que quiconque l'ait voulu.
Et il se passe autre chose, plus discret. Les lignes que personne ne sait expliquer traversent la séance sans être touchées. Elles gardent le montant de l'an dernier, précisément parce qu'elles n'attirent pas l'attention : on ne discute pas ce qu'on ne comprend pas.
Votre budget est donc arbitré là où il était déjà compris, et laissé intact là où il ne l'était pas. C'est l'exact contraire de ce qu'on attendait de cette réunion.
Le défaut n'est ni dans la coupe, ni dans les personnes qui la décident. Il est dans l'objet que vous avez posé devant elles.
Un tableau invite au pourcentage, une liste classée oblige à choisir
Vous êtes arrivé avec un tableau. C'est ce qui se fait partout, et c'est là que tout se joue.
Un tableau met toutes vos lignes sur le même plan. Il les range par service ou par nature comptable, jamais par importance. Devant un tel objet, la seule opération qu'on puisse faire vite est d'appliquer le même coefficient à tout le monde. Le tableau n'en propose aucune autre.
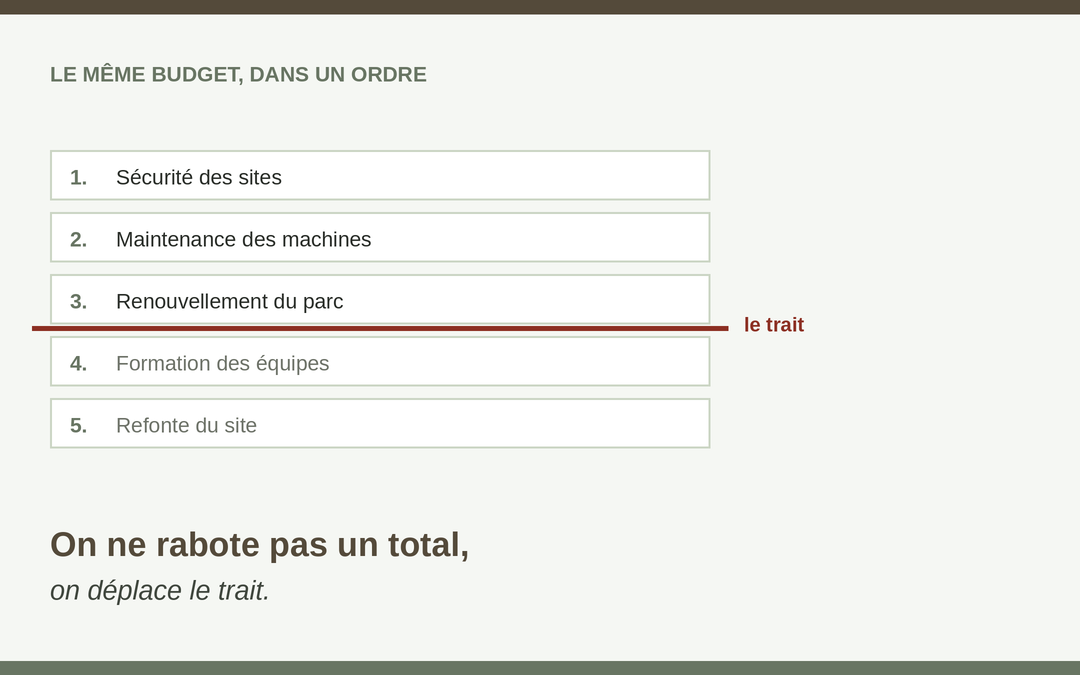
Une liste classée porte les mêmes lignes et les mêmes montants, mais dans un ordre — de la plus nécessaire à la plus optionnelle. Devant elle, le pourcentage n'a plus de prise. On ne peut que déplacer des lignes, ou déplacer le trait qui dit où l'argent s'arrête.
Même contenu, même durée de séance, et deux réunions qui n'ont rien à voir.
Reste à établir cet ordre. Il n'est ni celui des services, ni celui des montants.
On classe par ce que l'entreprise cesse de pouvoir faire
Deux blocs, dans cet ordre.
D'abord les planchers. Le plancher d'une ligne, c'est le niveau en dessous duquel elle ne rend plus le service pour lequel elle existe : la maintenance réduite aux seules machines de production, l'assurance ramenée à ce que la loi impose. Ils passent en tête parce qu'on ne peut pas les discuter sans nommer ce qui disparaît — et cela oblige la séance à parler de conséquences plutôt que de pourcentages.
Ensuite les compléments. Pour chaque ligne, c'est l'écart entre son plancher et le niveau que vous proposez. Ce sont eux, et eux seuls, qui se classent entre eux. Vous les rangez par ce que l'entreprise cesse de pouvoir faire si on les retire : pas par montant, pas par service, pas par ancienneté.
C'est vous qui proposez cet ordre, parce que vous êtes le seul dans la salle à connaître les postes dans le détail. Ce n'est pas une prise de pouvoir. Votre direction le corrigera, et c'est exactement le travail qu'on attend d'elle : vous lui donnez quelque chose à corriger, au lieu d'un total à raboter.
La liste est prête. Il lui manque l'endroit où l'argent s'arrête.
Le trait, et ce qui reste vivant en dessous
Vous le posez vous-même, avant la séance, au montant que l'entreprise peut réellement financer. Ce qui est au-dessus du trait est ce que vous proposez de financer. Ce qui est en dessous ne l'est pas.
Et voici ce qui change tout : ce qui est en dessous du trait ne s'efface pas. Il reste sur la feuille, classé, lisible.
Un budget ordinaire fait disparaître ce qu'il ne finance pas. En mars, quand une dépense se libère ou qu'une rentrée arrive plus tôt que prévu, personne ne sait quoi en faire, et l'argent va à celui qui demande le plus fort. Avec la liste, il n'y a rien à décider : l'arbitrage a eu lieu en décembre, on remonte le trait d'un cran.
Vous ne présentez donc pas un budget coupé. Vous présentez un budget financé jusqu'à un certain rang, et une file d'attente ordonnée.
Il reste que trois phrases reviennent à chaque comité, et qu'elles défont la liste si vous ne les attendez pas.
Les trois phrases qui défont la séance, et ce qu'on y répond
| Ce qu'on vous dit | Ce que vous répondez | Ce que ça produit |
|---|---|---|
| « Coupez dix pour cent partout. » | « Je le fais tout de suite. Je descends le trait jusqu'à ce que le compte y soit — voici les lignes qui passent en dessous. » | La coupe devient un rang, et la salle voit ce qu'elle abandonne. |
| « Mets le chiffre de l'an dernier. » | « Je peux. À quel rang je le place ? » | La question ne se répond pas sans décider, et la ligne cesse d'être invisible. |
| « Ajoute-moi ça. » | « Je l'ajoute. À quel rang ? Voici ce qui passera sous le trait. » | Une demande nouvelle entre dans l'ordre au lieu de s'ajouter au total. |
Aucune de ces réponses ne s'oppose. Chacune ramène la discussion sur l'ordre, qui est le seul terrain où une décision peut se prendre.
Les décisions sont prises. Il reste à faire ce que presque personne ne fait, et qui prend deux minutes par ligne.
On écrit pendant la séance, jamais après
Quatre colonnes, remplies pendant la réunion.
Ce qui a été décidé. Qui l'a décidé, nommément. Pour quel montant. Et à quelle date on le revoit.
La colonne qui manque partout est la dernière. Une décision sans date de revue n'est pas une décision : c'est une position qu'on découvrira périmée. Un contrat reconduit se revoit deux mois avant son échéance ; un recrutement se revoit le jour où il faudrait publier l'annonce.
Écrit en séance, ce relevé tient sur une page. Écrit le lendemain, il n'existe pas : chacun se souvient d'une version différente, et la vôtre n'est pas plus légitime que les autres.
C'est ce document, et lui seul, qui répond à la question de juin. On vous demande d'où vient l'écart : vous donnez la ligne, la date, le montant et le nom. La conversation change de nature. Ce n'est plus un reproche, c'est un point d'exécution.
En résumé
Votre comité produit un total quand vous attendez de lui des décisions. La coupe uniforme n'en est pas une : c'est une répartition appliquée à l'aveugle, qui épargne justement les lignes que personne ne comprend.
Le défaut vient de l'objet que vous posez sur la table, car un tableau n'autorise qu'un pourcentage. Présentez une liste classée — les planchers d'abord, puis les compléments rangés par ce que l'entreprise cesse de pouvoir faire. Posez le trait au montant finançable et laissez vivre ce qui est en dessous. Puis écrivez, en séance, ce qui a été décidé, par qui, pour combien, et quand on le revoit.
Séparer ce qui se constate de ce qui se décide est le travail que nous faisons dans les PME depuis quinze ans. C'est presque toujours par là qu'il faut commencer.
Le geste de cette semaine
Prenez vos cinq lignes ouvertes les plus lourdes et classez-les, de la plus nécessaire à la plus optionnelle. Rien d'autre.
Vous en trouverez deux dont vous n'arrivez pas à justifier la place. Ce sont exactement celles sur lesquelles vous serez sans réponse en comité — et il vous reste quelques semaines pour les travailler.
