On ne remplit pas une case vide avec le chiffre de l'an dernier
Certaines lignes de votre budget dépendent d'un arbitrage qui n'a pas encore eu lieu. Voici le montant qu'on y inscrit.
Il vous manque un chiffre.
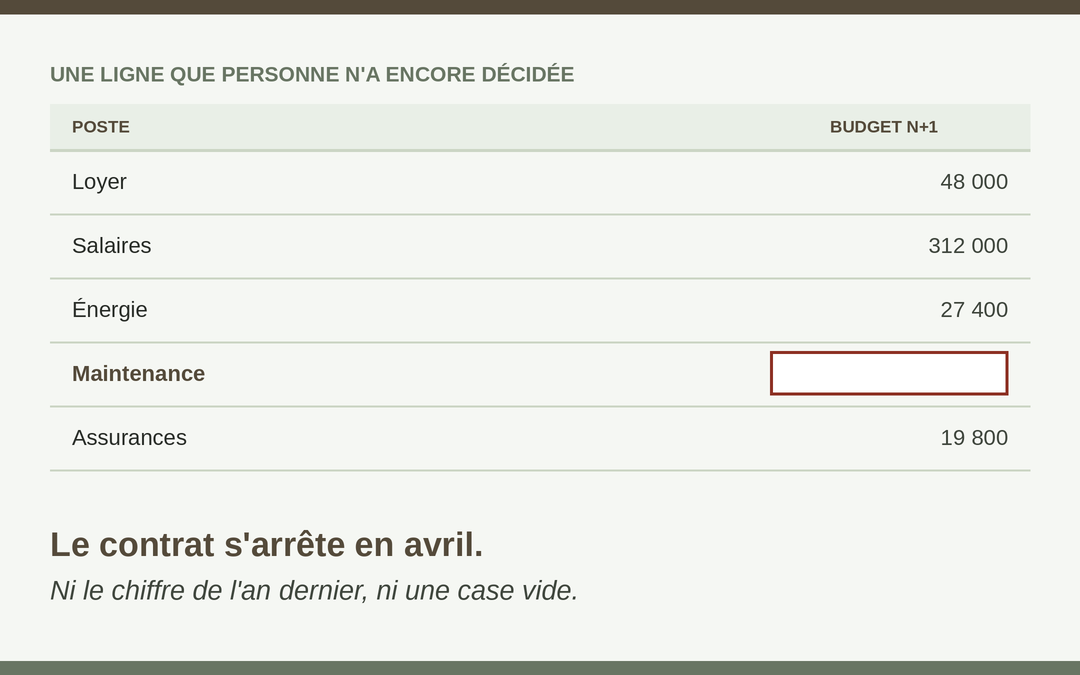
Un seul. Vous construisez le budget de l'année prochaine — le document qui dit, poste par poste, ce que votre entreprise dépensera et encaissera, et que votre direction générale vote en décembre. Tout avance : le loyer, les salaires, l'énergie, les assurances. Puis vous arrivez à la maintenance.
Le contrat s'arrête en avril. Personne ne vous a dit s'il serait reconduit.
Vous ne pouvez pas laisser la case vide, parce qu'on ne vote pas un tableau troué. Alors vous reportez le montant de l'an dernier, et vous passez à la suite. Deux minutes.
Ces deux minutes vous coûteront cher, et pas cette année.
Ce que ces deux minutes viennent de faire
Sur le moment, rien ne se voit. Le tableau est complet, le total tombe, la séance de décembre se passe bien. C'est six mois plus tard que la ligne se réveille.
En juin, ce poste dépasse. Votre directeur général vous demande d'où vient l'écart. Vous ouvrez le fichier : la ligne est bien au budget. Vous cherchez qui l'avait demandée, et vous ne trouvez personne. Personne ne l'a demandée : elle a été recopiée.
Vous ne pouvez ni la défendre, ni la couper, puisqu'elle est au budget. Une ligne sans décision derrière elle ne reste pas neutre : elle autorise une dépense que personne n'a eu à demander.
Toutes vos lignes ne vous exposent pourtant pas à cela. Une seule sorte le fait, et c'est celle qu'il faut savoir reconnaître.
Une seule des trois familles de votre budget pose ce problème
Votre budget en contient trois, et elles ne se traitent pas de la même façon.
— Ce que vous devez quoi qu'il arrive. Un contrat signé, une échéance de prêt, une commande passée non encore livrée. Vous ne le prévoyez pas, vous le recopiez depuis vos pièces.
— Ce qui revient chaque mois sans que personne ne le décide. Le loyer, les salaires de base, l'énergie, les assurances. Vous le mesurez sur ce qu'il a réellement coûté cette année.
— Ce qui dépend d'une décision que personne n'a encore prise. Appelons-la une ligne ouverte. Les deux premières familles se remplissent seules ; celle-ci ne se remplit pas, et c'est devant elle que vous êtes en train de buter.
Reste donc à remplir vos lignes ouvertes. Le premier réflexe est de poser une question fermée — et il ne fonctionne que sur une partie d'entre elles.
« Oui ou non » ne marche pas sur toutes les lignes ouvertes
Sur le contrat de maintenance, il marche. La question se pose en oui ou non : le reconduit-on en avril ? Si oui, tel montant sur les neuf mois qui restent. Si non, zéro.
Surveillez la frontière, c'est là que l'erreur se glisse : neuf mois, pas douze. Reporter douze mois transforme une décision à venir en dépense acquise.
Maintenant posez la même question à votre budget de communication. « Fait-on de la communication l'an prochain, oui ou non ? » La question n'a pas de réponse. Alors vous ne la posez pas, et vous recopiez.
Si le binaire échoue là et réussit ici, c'est que vos lignes ouvertes ne sont pas toutes de la même sorte.
Vos lignes ouvertes sont de trois sortes
— La ligne à échéance. Un contrat qui s'arrête, un abonnement qui se renouvelle, un bail qui arrive à terme. Oui ou non, avec son prorata.
— La ligne discrétionnaire. La communication, la maintenance, la formation, les déplacements, l'entretien. Vous pouvez la réduire sans que rien ne se voie le mois suivant, et c'est exactement ce qui la rend dangereuse : son effet se paie sur la durée, pas tout de suite. Elle ne se chiffre ni en oui ni en non. Elle se chiffre en niveaux.
— La ligne à palier. Un véhicule, une machine, un poste de travail, une ligne de production. Elle ne monte pas de dix pour cent : elle monte d'un cran entier, ou elle ne monte pas.
La première, vous venez de la traiter. Les deux autres demandent chacune leur méthode, et la plus lourde de votre budget est la deuxième.
Le plancher est une frontière, pas une coupe
Sur une ligne discrétionnaire, quatre montants existent, et vous n'en écrivez jamais qu'un seul.
Supprimer. Le plancher, c'est-à-dire le niveau minimum en dessous duquel le poste ne rend plus le service pour lequel il existe. Le niveau actuel, qui maintient le service tel qu'il est rendu aujourd'hui. Le niveau augmenté, s'il existe une raison d'aller plus loin.
Le plancher se situe le plus souvent entre la moitié et les trois quarts du niveau actuel. Mais ce n'est pas ainsi qu'on le trouve. Un plancher ne s'obtient pas en appliquant un pourcentage au chiffre de l'an dernier : il se définit par ce que le poste cesse de couvrir à ce niveau-là.
Vous écrivez donc une phrase, et pas seulement un nombre. « Maintenance au plancher : on ne garde que les deux machines de production. Les véhicules sortent du contrat et repassent en réparation à la demande. »
Cette phrase fait deux choses. Elle donne un montant défendable, parce qu'il est adossé à un périmètre. Et elle dit à votre direction ce que l'entreprise perd si elle s'arrête là.
Le jour où l'on annonce une coupe uniforme sur tous les postes, vous êtes alors le seul dans la salle à savoir où chacun casse. Certains l'absorbent sans dommage ; d'autres passent sous leur plancher, et vous dites lesquels.
Reste la troisième sorte. C'est sur elle qu'on se trompe le plus discrètement, parce que l'erreur ressemble à un calcul juste.
La ligne à palier ne se chiffre jamais en pourcentage
Votre activité doit croître de quinze pour cent, alors vous augmentez le transport de quinze pour cent. C'est faux.
Le transport ne suit pas une pente, il suit un escalier. Jusqu'à un certain volume, vos véhicules actuels suffisent et le coût bouge à peine. Au-delà, il en faut un de plus, et le coût saute d'un cran entier, qu'il serve à trente ou à cent pour cent.
Sur ces lignes, vous n'écrivez pas un montant proratisé. Vous écrivez le seuil : à partir de quel volume le cran tombe, et ce qu'il coûte. La question posée à votre direction n'est plus « combien » mais « franchit-on le seuil ».
Vos trois sortes de lignes ont maintenant chacune leur montant. Il reste une façon de l'écrire qui peut tout défaire.
Séparez ce qui coûte de ce que vous espérez économiser
Quand une ligne ouverte supprime une dépense ailleurs — le véhicule qui met fin à la location ponctuelle, le recrutement qui met fin à la sous-traitance — vous serez tenté de ne présenter que le résultat net. Ne le faites pas.
Le coût brut est certain : c'est un contrat, un salaire, une facture. L'économie attendue est une estimation : elle dépend de ce qui se passera. Fondre les deux en une seule ligne, c'est présenter une estimation comme un résultat, et c'est ce qu'on vous reprochera le jour où l'économie ne vient pas.
Trois lignes, donc, et dans cet ordre : le coût brut, l'économie attendue, le net. Votre direction voit ce qui est acquis et ce qui est pari, et elle décide en connaissance de cause.
Les trois sortes, sur trois lignes de votre budget
| La ligne | Sa sorte | Ce que vous inscrivez |
|---|---|---|
| Contrat de maintenance, échéance en avril | À échéance | Le montant sur les neuf mois restants si on reconduit, zéro sinon — et la question écrite en une ligne. |
| Budget de communication | Discrétionnaire | Le plancher, et la phrase qui dit ce qu'il cesse de couvrir. L'écart jusqu'au niveau actuel devient la décision de décembre. |
| Transport, si l'activité croît | À palier | Le seuil de volume qui déclenche le véhicule supplémentaire, et le coût du cran entier. |
Ces trois lignes sont construites pour l'exemple.
En résumé
Il vous manque un chiffre sur une ligne que personne n'a décidée, et celui de l'an dernier est sous la main. Ne le prenez pas : une ligne recopiée n'a personne derrière elle, et en juin vous ne pourrez ni l'expliquer ni la couper.
Regardez d'abord de quelle sorte elle est. Une ligne à échéance se pose en oui ou non, avec son prorata. Une ligne discrétionnaire se pose en niveaux, et le seul qui compte est le plancher — défini par ce qu'il cesse de couvrir, jamais par un pourcentage. Une ligne à palier se pose en seuil. Et ce qui coûte se sépare toujours de ce qu'on espère économiser.
Séparer ce qui se constate de ce qui se décide est le travail que nous faisons dans les PME depuis quinze ans. C'est presque toujours par là qu'il faut commencer.
Le geste de cette semaine
Prenez la ligne de votre budget que vous n'arrivez pas à remplir, celle devant laquelle vous butez depuis plusieurs jours. Écrivez son plancher, et la phrase qui dit ce qu'il cesse de couvrir.
Vingt minutes. Vous repartez avec un montant défendable, et un trou dans votre tableau devient une décision que votre direction devra prendre.
