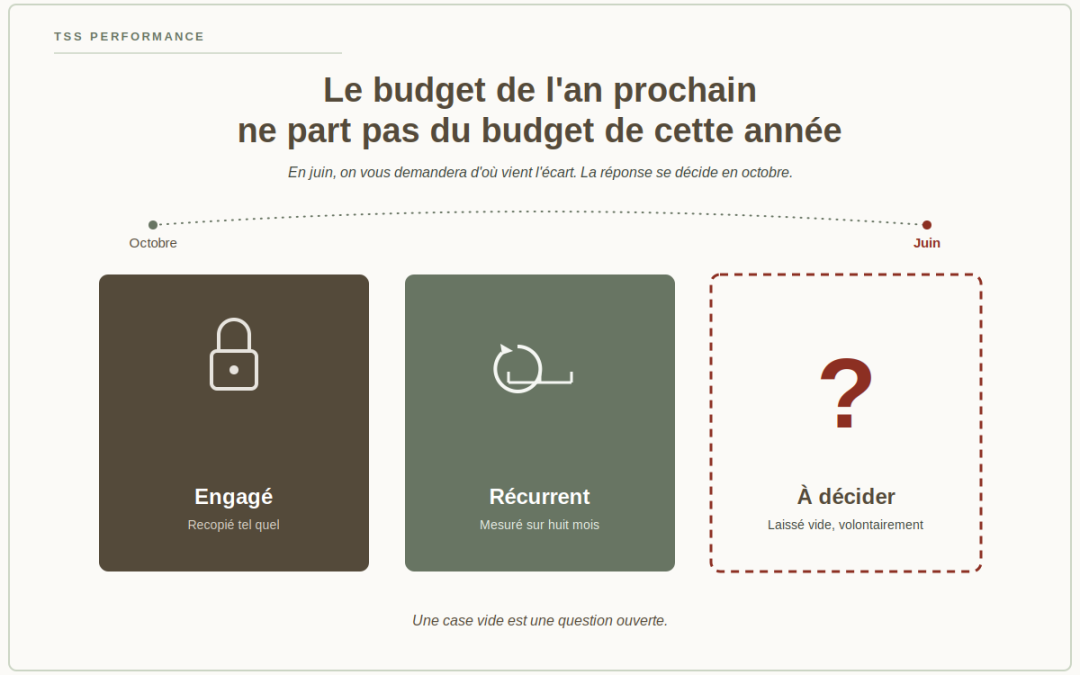
Le budget de l'an prochain ne part pas du budget de cette année
En juin, on vous demandera d'où vient l'écart. La réponse se décide en octobre.
C'est un mardi de juin. Vous présentez la situation à mi-année, et un poste dépasse de beaucoup. Votre directeur général vous demande d'où ça vient.
Vous ouvrez le fichier. La ligne est bien au budget, votée en décembre. Vous cherchez qui l'avait demandée, et vous ne trouvez personne. Elle n'a pas été demandée : elle a été recopiée.
Vous ne pouvez ni la défendre, ni la couper — puisqu'elle est au budget.
Ce mardi de juin se joue en octobre
Cette scène ne se décide pas en juin. Elle se décide huit mois plus tôt, le jour où vous choisissez sur quoi repose votre budget.
Ce choix, vous le faites en général sans y penser : vous reprenez ce qui est sous la main. Trois bases sont possibles, et deux d'entre elles vous ramènent à ce mardi de juin.
Figure 1. Les trois bases ne contiennent pas la même chose. La première ajoute au budget voté une majoration que rien ne fonde ; la deuxième répète douze fois un mois moyen ; la troisième empile ce qui s'est réellement passé et laisse ouverte la seule case qui appelle une décision.
La vidéo. Quatre minutes, sur un tableau de bord budgétaire. Les trois bases, la décomposition de l'atterrissage, et les décisions qui restent. Les montants qui y figurent sont des chiffres d'exemple, inventés.
Si vous partez du budget de cette année, vous recopiez vos propres erreurs
Ce budget était une intention, prise il y a dix mois, avant que rien ne se soit passé.
En le majorant, vous reconduisez tout : les postes que vous aviez sous-évalués, ceux que vous n'avez jamais consommés, et celui que vous avez dû arbitrer en urgence au mois de mars. Vous ne le voyez pas en décembre, parce que le total a l'air raisonnable. Vous le voyez en juin, quand il est trop tard pour expliquer.
Si vous partez du réalisé à fin août, vous refaites la division par douze
Huit mois ne font pas une année, et vous ne pouvez pas les étirer.
Il vous manque décembre et son inventaire, les régularisations de fin d'exercice, souvent la prime. En multipliant vos huit mois par un et demi, vous reproduisez exactement l'erreur que vous veniez d'éviter sur votre atterrissage. La même faute, déplacée d'un exercice.
Figure 2. Les mois d'une année ne se ressemblent pas : la patente se règle en une fois, l'inventaire et la prime tombent à la fin. La division par douze les remplace tous par la ligne en pointillé, et efface précisément les mois qui tiennent l'écart.
Si vous partez de l'atterrissage, vous partez de douze mois que vous avez vus
Votre atterrissage contient les huit mois qui se sont passés et les quatre que vous avez projetés poste par poste. C'est la seule image complète de l'année, et vous l'avez déjà construite.
Vous n'avez donc pas trois bases à départager. Vous en avez une — et le travail de septembre n'était pas un exercice ponctuel : c'était la première page de votre budget.
Ce que vous recopiez, ce que vous mesurez, ce que vous laissez vide
Reprenez la séparation que vous avez faite en septembre. Elle se reporte telle quelle.
— Vous recopiez l'engagé, avec son échéancier. Un contrat qui court jusqu'en mars prochain, vous le connaissez mois par mois : il n'y a rien à prévoir.
Attention à la frontière, c'est là que l'erreur se glisse : ce contrat n'engage que trois mois de l'an prochain, pas douze. Les neuf suivants ne sont pas engagés, puisqu'il faudra décider de renouveler. Les reporter sur douze mois transforme une décision à venir en dépense acquise.
— Vous mesurez le récurrent, sur vos huit mois réels et non sur votre budget. Ils vous ont donné votre loyer réel, votre masse salariale réelle, votre énergie réelle.
— Vous laissez l'arbitrable vide. Volontairement.
La case vide est celle qui vous protège du mardi de juin
Voici la ligne annoncée en ouverture, celle qu'il ne faut pas remplir.
Vous serez tenté d'y mettre le chiffre de l'an dernier, pour ne pas rendre un tableau troué. Ne le faites pas. Une ligne budgétaire sans décision derrière elle devient un droit de dépenser — et en juin, personne ne saura si elle a été votée ou recopiée. C'est exactement la ligne que vous n'avez pas pu défendre.
Une case vide est une question ouverte. Une case remplie par habitude est une dépense autorisée.
Figure 3. La même case, selon ce qu'on y met. Laissée ouverte avec sa question, elle se porte à l'ordre du jour et quelqu'un décide. Remplie par habitude, elle entre au budget sans que personne l'ait demandée.
Ce que vous écrivez à la place d'un chiffre
Une question, formulée pour qu'on puisse y répondre par oui ou par non, avec le montant en face des deux réponses. « Renouvelons-nous ce contrat en avril ? Si oui, tel montant sur neuf mois. Si non, zéro. »
La case cesse d'être un trou dans votre tableau. Elle devient le seul point de l'ordre du jour qui appelle une décision, et vous arrivez en réunion avec une longueur d'avance.
Vous présentez trois colonnes, et une seule appelle une décision
La présentation change de nature dès que vous cessez de tout mettre sur le même plan.
| Votre colonne | Ce que vous y mettez | Ce que vous en attendez en séance |
|---|---|---|
| Engagé | Ce que vous devez quoi qu'il arrive | Rien. Vous le présentez pour information. |
| Récurrent | Ce que vous avez mesuré sur huit mois réels | Une validation, en deux minutes. |
| À décider | Ce que vous laissez ouvert, avec votre question | Toute la séance. C'est le seul point qui appelle un arbitrage. |
Votre direction sait alors exactement où elle a la main. C'est la différence entre présenter un budget et faire prendre des décisions.
En résumé
En juin, on vous demandera d'où vient l'écart, et vous ne pourrez répondre que si vous savez qui a décidé quoi. Cela se joue en octobre, au moment où vous choisissez votre base. Le budget en cours vous fait recopier vos erreurs ; le réalisé à fin août vous fait refaire la division par douze. L'atterrissage est la seule base que vous ayez réellement vue, et sa séparation en engagé, récurrent et arbitrable se reporte telle quelle. Ce qui vous reste à décider tient dans une colonne, et c'est la seule qui mérite une réunion.
Séparer ce qui se constate de ce qui se décide est le travail que nous faisons dans les PME depuis quinze ans. C'est presque toujours par là qu'il faut commencer.
Le geste de cette semaine
Reprenez vos trois postes de la semaine dernière. Pour chacun, recopiez l'engagé avec son échéancier, reportez le récurrent à son niveau mesuré, et laissez l'arbitrable vide.
Vingt minutes. Vous avez la première page de votre budget, et la liste exacte des décisions qui vous restent à prendre — celles qu'on vous demandera de défendre en juin.
