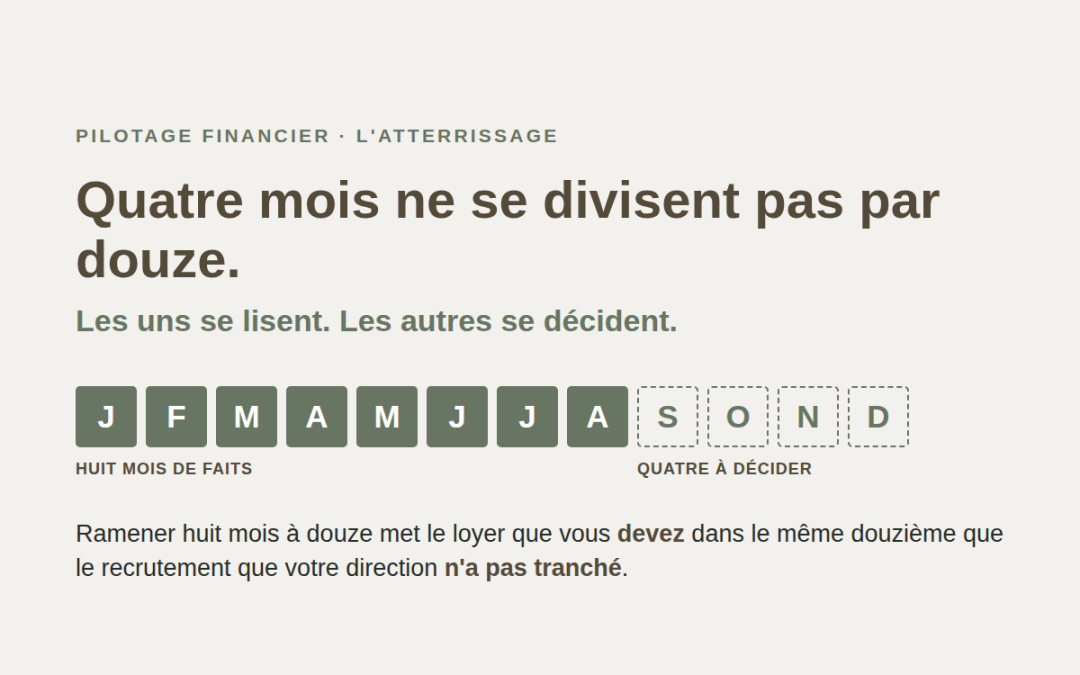
Quatre mois ne se divisent pas par douze
Vous avez huit mois de faits et quatre mois de décisions. La méthode qui les confond produit un chiffre que vous ne pourrez pas défendre.
C'est un jeudi de septembre. Votre directeur général vous demande où l'entreprise va finir l'année, et il lui faut le chiffre pour lundi.
Vous ouvrez votre suivi budgétaire. Huit mois y sont, complets. Vous prenez le total, vous le ramenez à douze mois, et vous avez un chiffre. Trois minutes.
C'est ce chiffre-là que vous devrez défendre en juin.
La même méthode en quatre minutes, sur une feuille de calcul.
Votre exercice est coupé en deux, et vous venez de traiter les deux moitiés de la même façon
Au 1er septembre, huit mois sont derrière vous et quatre devant. Tout le sujet tient là.
Les huit premiers sont des faits. Vos factures sont entrées, vos salaires sont payés, vos encaissements sont datés. Il n'y a rien à y décider : vous les lisez.
Les quatre derniers sont un mélange. Une partie est déjà écrite : un contrat signé jusqu'en décembre, une échéance de prêt, une commande passée en juillet qui se livrera en octobre. Une autre partie n'existe pas encore, et elle dépend de ce que votre direction décidera dans les semaines qui viennent.
Un atterrissage, c'est-à-dire l'estimation de l'endroit où votre exercice finira, n'a de valeur que s'il sépare les deux. Sinon il ne dit pas à votre direction ce qu'elle peut encore changer — et c'est précisément pour cela qu'elle vous le demande.
Ce que vos trois minutes ont supposé sans le dire
Elles ont posé trois choses, et vous ne les auriez signées aucune.
— Que vos douze mois se ressemblent. Ils ne se ressemblent jamais. Décembre porte l'inventaire, les régularisations de fin d'exercice, souvent la prime. Août est creux dans la plupart des entreprises, et chargé dans quelques-unes. Diviser par douze, c'est poser que le calendrier n'existe pas.
— Que ce que vous devez et ce que vous déciderez sont la même chose. Un loyer et un projet de recrutement se retrouvent dans le même douzième. Or l'un se recopie et l'autre s'arbitre. Votre direction lit alors un chiffre qui a l'air d'une fatalité, alors qu'une partie de ce chiffre est encore entre ses mains.
— Que vous n'aurez pas à l'expliquer. En comité, on ne vous demandera pas combien. On vous demandera pourquoi. Et « j'ai divisé par douze » n'est pas une réponse : c'est l'aveu qu'on n'a pas regardé.
Votre chiffre peut tomber juste, d'ailleurs. Cela arrive. Mais vous ne saurez pas pourquoi, et vous ne pourrez pas le refaire.
Vous écrivez trois montants par poste, au lieu d'un
La correction tient en une seule opération, et vous la faites poste par poste.
— L'engagé. Ce que vous devez quoi qu'il arrive : contrats signés, échéancier de prêt, commandes passées non encore livrées, engagements fiscaux et sociaux datés. Il ne se projette pas, vous le recopiez depuis vos pièces.
— Le récurrent. Ce qui revient chaque mois sans que vous le décidiez : loyers, salaires de base, abonnements, énergie, assurances. Vous le projetez sur la moyenne de vos huit mois réels, jamais sur votre budget. Votre budget était une intention prise il y a dix mois ; votre réalisé est une mesure prise sur votre entreprise.
— L'arbitrable. Tout le reste : achats non engagés, recrutements en réflexion, dépenses de communication, investissements non lancés. C'est le seul poste qui a besoin de deux versions, celle où la décision est prise et celle où elle ne l'est pas.
Cette séparation vous demande une demi-journée la première fois. Elle vous en demande une heure les fois suivantes, parce que vous ne la referez pas de zéro.
Chacun des trois se projette avec sa propre règle
L'engagé, vous le recopiez mois par mois selon son échéancier. Si un contrat prévoit un versement en novembre, il va en novembre, pas en quatre douzièmes.
Le récurrent, vous le projetez sur la moyenne mensuelle de vos huit mois réels, corrigée des mois que vous savez différents. Deux corrections suffisent presque toujours : le mois de la prime, et le mois où votre activité s'arrête ou double.
L'arbitrable, vous ne le projetez pas : vous le posez en question. « Si nous lançons ce recrutement en octobre, l'exercice finit à tel niveau ; si nous le reportons à janvier, à tel autre. » C'est cette phrase, et non un chiffre unique, que votre direction attend de vous.
Sur vos produits, la règle est plus sévère
La même séparation s'applique à votre chiffre d'affaires, avec une différence : la part engagée y est plus rare et plus fragile.
Un contrat cadre signé jusqu'en décembre est un engagé. Votre carnet de commandes est un engagé, sous réserve des délais de livraison. Une prévision commerciale n'est ni l'un ni l'autre : c'est une intention, et elle porte le nom de celui qui l'a formulée.
La règle pratique tient en une phrase : un produit ne devient engagé que s'il existe un document daté qui l'atteste. Tout le reste va dans l'arbitrable, avec ses deux versions. Cela paraît sévère. C'est ce qui vous évite l'atterrissage que vous corrigerez en novembre devant les mêmes personnes.
La seule question qu'on vous posera vraiment
Ce n'est pas combien. Ce n'est même pas pourquoi. C'est celle-ci, et elle tombe à chaque comité : qu'est-ce qui peut encore bouger d'ici décembre ?
C'est la seule à laquelle votre direction peut faire quelque chose. Avec vos trois minutes, vous ne pouvez pas y répondre : tout a été mélangé dans le même douzième. Avec les trois montants, la réponse est déjà écrite — c'est la colonne arbitrable, et elle se lit en une ligne.
En comité, trois colonnes suffisent
Votre présentation change de nature dès que vous cessez de tout mettre sur le même plan.
| Votre colonne | Ce qu'elle porte |
|---|---|
| Budget | Ce qui avait été voté. |
| Atterrissage | Ce que votre exercice donnera si rien ne change. |
| Écart, et sa cause en trois mots | Prime de décembre non budgétée · recrutement reporté · contrat client perdu en mai. |
La troisième colonne est celle qui compte. Un écart sans cause est un reproche. Un écart avec sa cause est une décision à prendre.
Vous ne le referez pas tous les mois
C'est ce qui coûte le plus de temps quand on s'y prend mal.
Votre engagé ne change qu'en cas de nouveau contrat. Votre récurrent ne change qu'en cas de nouvelle charge fixe. Seul l'arbitrable bouge, et il bouge parce qu'une décision a été prise, pas parce que c'est la fin du mois. Une heure de mise à jour, quand il s'est passé quelque chose.
En résumé
On vous demande où votre exercice va finir, et vous avez un chiffre en trois minutes. Il vous coûtera en juin, quand on vous demandera d'où vient l'écart. Vos huit mois sont des faits, vos quatre mois sont des décisions, et les confondre efface la seule colonne sur laquelle votre direction peut agir. Trois montants par poste — engagé, récurrent, arbitrable — et votre atterrissage se défend ligne par ligne.
Séparer ce qui se constate de ce qui se décide est le travail que nous faisons dans les PME depuis quinze ans. C'est presque toujours par là qu'il faut commencer.
Le geste de cette semaine
Prenez vos trois postes de charges les plus lourds. Pour chacun, écrivez trois montants : engagé, récurrent, arbitrable. Vingt minutes.
Vous verrez tout de suite lequel des trois vous n'arrivez pas à remplir. C'est celui-là qui fausse votre atterrissage depuis le début — et c'est celui que vous devrez défendre en juin.
