Vous avez appris à discuter un devis. Vous connaissez la marge de négociation d’un prestataire, vous savez où il gonfle son estimation, et vous obtenez presque toujours une remise. La question du prix, vous la maîtrisez. Celle du retour, beaucoup moins.
Prenez le cas de Ramata, qui dirige une compagnie d’assurances de 22 milliards de FCFA de chiffre d’affaires en zone CIMA, environ 150 collaborateurs. Deux propositions de mission de pilotage sont posées sur son bureau. Elle a comparé les montants, ligne à ligne. Elle n’a écrit nulle part ce qu’une mission réussie changerait dans son exercice.
C’est le vrai angle mort. Le retour, personne ne l’a défini — ni le prestataire, ni le dirigeant. Le coût d’un cabinet est opaque, mais il finit toujours par se lire sur une facture. Le retour, lui, reste une intention tant que vous ne l’avez pas rendu mesurable, et cette intention se transforme en chiffre bien avant la signature, ou jamais.
La plupart des dirigeants d’Afrique francophone que cette question concerne l’abordent par le bas : ils comparent des montants, alors que la seule comparaison qui décide est celle du montant à ce qu’il change dans l’organisation. Évaluer le retour avant de signer n’est pas un exercice de confiance envers le prestataire. C’est un travail que vous faites de votre côté, sur vos propres chiffres, et qui vous appartient de bout en bout.
Ce qui fait varier l’investissement
Il n’existe pas de tarif fixe, parce que le problème que vous confiez n’est jamais le même — et le retour non plus. Cinq facteurs déplacent le montant, et les nommer est le premier pas pour juger de ce qu’il vous rapportera.
La taille d’abord. Une organisation de 150 personnes ne mobilise pas le même effort qu’un groupe de 800 : le nombre d’interlocuteurs, de filiales, de circuits de décision fait varier la durée réelle du travail. Le secteur ensuite. Une compagnie d’assurances en zone CIMA porte des contraintes de provisionnement et de solvabilité qu’un distributeur n’a pas ; une mission qui touche au résultat technique n’a pas le périmètre d’une mission qui touche à la trésorerie.
La maturité de votre dispositif compte autant. Si votre équipe finance produit déjà un budget et un suivi d’écart, l’investissement porte sur l’affinage. Si tout se reconstruit chaque trimestre à la main, il porte sur la fondation, et l’écart de coût entre les deux situations est réel. Sur un assureur soumis aux exigences de reporting réglementaire de la zone CIMA, cette fondation touche aussi la fiabilité des états techniques que vous remettez au régulateur, ce qui élargit le périmètre naturel de la mission.
Restent le périmètre et le délai. Une refonte complète du processus budgétaire ne se compare pas à la mise en place d’un seul tableau de bord. Et une mission qu’on veut bouclée en deux mois coûte plus qu’une mission étalée sur cinq, parce que la compression du calendrier a un prix. Ces cinq facteurs, vous pouvez les évaluer vous-même, avant tout devis.
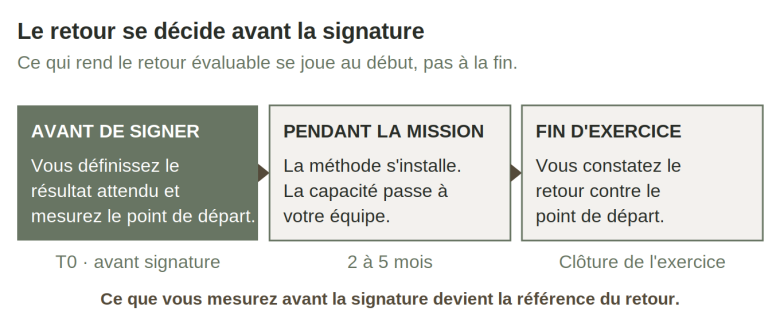
Le calendrier d’une mission le montre : le retour n’est pas ce que vous découvrez à la fin, c’est ce que vous fixez au départ.
Les ordres de grandeur, exprimés en investissement
Un investissement ne se juge pas seul. Il se juge contre un résultat que vous avez chiffré. Un montant nu ne dit rien ; c’est son rapport à ce qu’il produit qui le rend cher ou raisonnable.
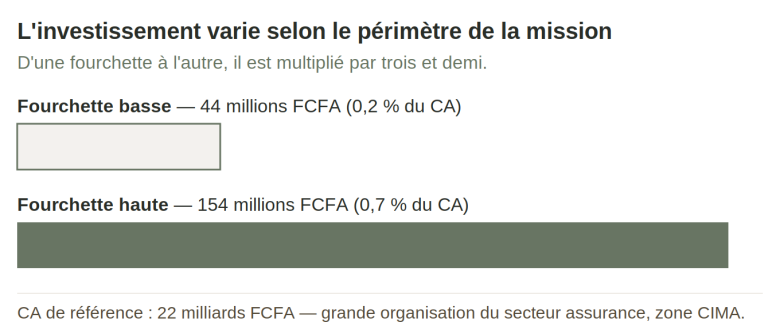
Sur un profil comme celui de Ramata — 22 milliards de FCFA de chiffre d’affaires, une maturité moyenne, une équipe finance en place mais sans dispositif de pilotage abouti — une mission de conseil se situe le plus souvent entre 0,2 % et 0,7 % du chiffre d’affaires annuel. Soit un ordre de grandeur de 44 à 154 millions de FCFA, selon le périmètre retenu.
La fourchette basse correspond à une intervention ciblée : un dispositif de suivi d’écart budget-réalisé, un délai confortable, une équipe déjà structurée qui reprend la méthode vite. La fourchette haute correspond à une refonte large, sur une organisation où presque tout est à poser, dans un calendrier resserré. Entre les deux, ce n’est pas le prestataire qui fait le prix : c’est votre point de départ et l’ampleur du résultat que vous visez.
L’écart entre les deux bornes tient au périmètre et à votre point de départ, pas au prestataire.

Le coût de ne rien décider
Le coût de ne rien décider ne figure sur aucune facture. Il se lit dans votre exercice. Il est réel, il se répète chaque année, et son invisibilité est précisément ce qui le rend lourd.
Prenez une décision manquée. Sur la compagnie de Ramata, une branche déficitaire maintenue un trimestre de trop, parce que le résultat technique n’était pas consolidé à temps pour trancher, se paie en dizaines de millions de FCFA de pertes qui n’avaient pas à courir. La décision n’était pas mauvaise. Elle est arrivée en retard, faute d’un chiffre disponible au bon moment.
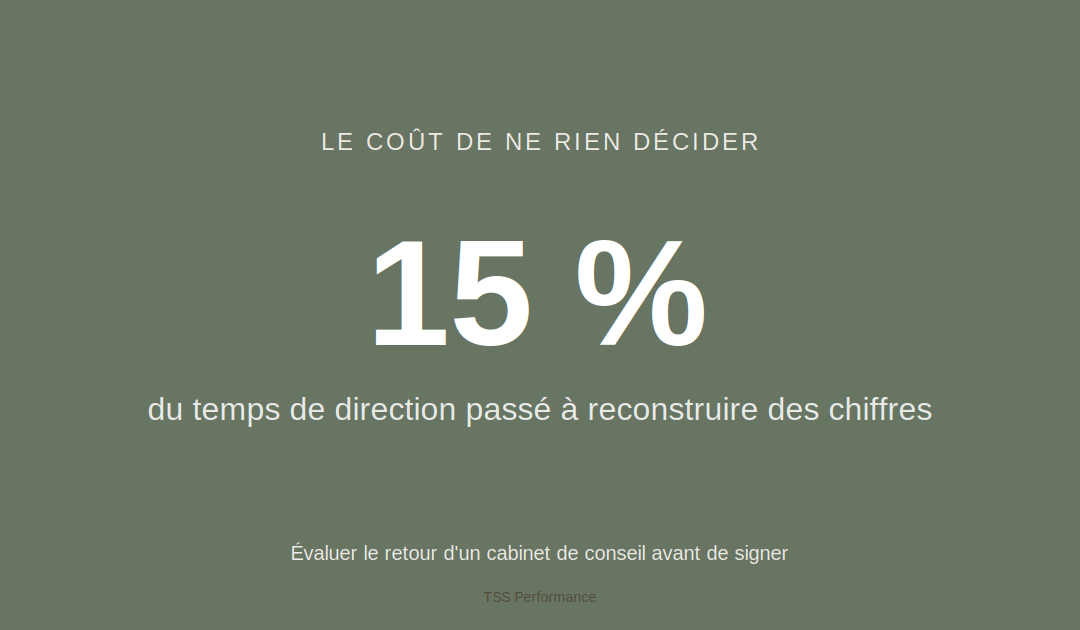
Prenez le temps de direction. Un comité de direction dont le temps, sur une année, se compte en dizaines de millions de FCFA passe une part de ce temps à reconstruire des chiffres au lieu de décider. Quinze pour cent d’un tel comité absorbé par la fabrication manuelle du reporting, ce sont plusieurs dizaines de millions de FCFA de temps de dirigeants dépensés à faire un travail qui devrait déjà être fait.
Ajoutez les erreurs d’allocation. Un arbitrage de placements décidé sur des données périmées, une provision calibrée trop tard : chacune de ces décisions se prend, chez un assureur, sur des sommes qui dépassent de loin le coût d’une mission. Un point de rendement perdu sur un portefeuille de placements de plusieurs milliards de FCFA se chiffre lui aussi en dizaines de millions, et il se perd en silence, sans jamais apparaître comme une ligne de coût. Additionnez ces trois postes sur un seul exercice et vous obtenez un montant qui, chez Ramata, dépasse la fourchette haute d’une mission. Rapporté à ces pertes, l’investissement d’une mission cesse d’être un montant élevé pour devenir un montant relatif.
Comment évaluer le retour, seul, avant de signer
Vous pouvez évaluer ce retour vous-même. Quatre questions suffisent, et elles se posent avant la signature. Aucune ne renvoie à un prestataire particulier ; elles décrivent ce qu’une mission bien posée produit, quel que soit celui qui la conduit.
Avez-vous mesuré votre point de départ ? Un retour se calcule contre une référence. Si vous ne connaissez pas votre écart budget-réalisé actuel, votre délai de clôture, votre taux de reprise sur les arrêtés, toute amélioration annoncée restera une impression. Sans point de départ chiffré, vous ne saurez jamais si la mission a produit un retour ou si l’exercice s’est simplement révélé plus favorable.
Le résultat attendu sera-t-il attribuable à la mission, ou au hasard de l’exercice ? Un marché porteur, une sinistralité basse, un concurrent qui recule : votre résultat peut s’améliorer sans que la mission y soit pour rien. Une proposition sérieuse définit d’avance comment isoler son effet du reste, et sur quel indicateur précis vous le lirez. Si cet effet n’est pas isolable, vous paierez pour un retour que vous ne pourrez pas revendiquer, et que vous finirez par attribuer à l’un ou à l’autre selon votre humeur en fin d’exercice.
Le retour se matérialise-t-il dans un horizon que vous pilotez encore ? Un gain promis sur cinq ans, au-delà de votre visibilité budgétaire, est un gain que vous ne vérifierez pas. Le retour qui compte tient dans un horizon que vous suivez : le prochain arrêté, le prochain exercice, la prochaine campagne de tarification. Ce qui se mesure dans ce délai est réel ; le reste est une promesse.
Que reste-t-il si la mission s’arrête à mi-parcours ? Une mission dont la valeur est nulle jusqu’au dernier jour est un pari. Une mission qui laisse à chaque étape une capacité utilisable — un tableau que votre équipe sait produire, une méthode d’arrêté qu’elle applique seule — est un investissement dont le plancher n’est jamais nul. Posez la question avant de signer : elle vous dit si vous achetez un résultat ou une dépendance.
Ramata n’a pas départagé ses deux propositions ce jour-là. Elle a d’abord répondu à ses quatre questions, chiffré son point de départ, nommé le résultat qu’elle attendait sur l’exercice en cours. Ce n’est qu’ensuite qu’elle a rouvert les deux devis, et la comparaison a changé de nature : elle ne mesurait plus l’écart entre deux prix, mais l’écart entre chaque proposition et le résultat qu’elle venait, elle, de définir.

Si la question du dimensionnement se pose concrètement, une conversation de diagnostic avec un expert TSS senior permet de l’évaluer dans votre contexte. [INITIER UN DIAGNOSTIC ICI ]
