Vous ouvrez la réunion de CODIR. Les chiffres du trimestre écoulé sont sur la table, propres, consolidés, livrés dans les délais. Et pourtant, au moment de décider, vous mesurez une chose : ces chiffres décrivent un trimestre sur lequel vous ne pouvez plus rien. La décision que vous devez prendre porte sur les mois à venir, et personne dans la pièce n’a de visibilité réelle sur ces mois. Vous pilotez en regardant le rétroviseur.
Prenons le cas d’Ismaël (le prénom a été modifié), DG d’une grande compagnie d’assurance en zone CIMA, au Gabon. 32 milliards de FCFA de primes émises, près de 200 collaborateurs, un reporting mensuel produit sans retard. Sur le papier, son organisation est pilotée. En pratique, chaque arbitrage qui compte — provisionnement, placements, ouverture d’agences — se décide après que l’écart est devenu irréversible. Le symptôme est lisible. La cause l’est moins. Il ne manque à Ismaël ni données, ni compétences, ni logiciel. Il décide, simplement, toujours avec un temps de retard.
Ce que vit Ismaël n’est pas un défaut de son budget. C’est l’effet de quatre mécanismes structurels qui font qu’une organisation de plus de 50 salariés continue de piloter à vue, quel que soit son secteur. Les nommer, c’est commencer à répondre à une question que peu de dirigeants se posent : avez-vous choisi votre manière de piloter, ou en avez-vous hérité ?
En un coup d’œil, les quatre mécanismes : l’information arrive après la décision — le tableau de bord mesure le budget, pas la trajectoire — le CODIR décide sans modèle prospectif — personne ne porte la cadence de pilotage.

Découvrez la version vidéo de cet article à la fin de votre lecture.
Les quatre mécanismes qui maintiennent le pilotage à vue
Le premier mécanisme est temporel : l’information arrive après la décision. Votre reporting décrit ce qui s’est produit. Une décision, elle, porte sur ce qui va se produire. C’est ce qu’Ismaël a observé en mars : l’écart de sinistralité du premier trimestre n’est devenu lisible qu’à la clôture, quand le redressement n’était plus possible. Le rapport était exact au centime près. Il arrivait simplement six semaines après le moment où un ajustement de tarification aurait encore pu changer l’exercice. Un reporting juste, livré trop tard, ne pilote rien — il enregistre.
Le deuxième mécanisme est un défaut de question : votre tableau de bord répond à une question que vous ne posez plus. Il mesure l’exécution du budget annuel, l’écart entre prévu et réalisé. Il ne mesure pas votre trajectoire vers vos objectifs. Ce sont deux questions distinctes. C’est ce qu’Ismaël a observé en juin : son tableau confirmait que les charges tenaient le budget, sans dire que le ratio combiné dérivait vers un seuil de vigilance. Un budget tenu n’est pas une trajectoire tenue. On peut respecter chaque ligne de dépense et s’éloigner, mois après mois, de l’équilibre technique que le conseil attend.
Le troisième mécanisme est l’absence de projection : votre CODIR décide sans modèle prospectif. Chaque réunion rejoue le réalisé. Aucune ne projette les douze mois à venir à horizon glissant. Sans projection actualisée, l’arbitrage se fait à l’instinct ou il se reporte. Dans la compagnie d’Ismaël, la décision d’ouvrir trois agences en province a attendu deux trimestres, faute de chiffrage prospectif partagé en CODIR. Reportée deux fois, elle a fini par se prendre dans l’urgence, sur une intuition plutôt que sur une projection.
Le quatrième mécanisme est un vide de responsabilité : personne ne porte la cadence de pilotage. La finance produit les chiffres. La direction les consomme. Entre les deux, la cadence — qui regarde quoi, à quelle fréquence, pour décider de quoi — n’appartient à personne. C’est ce qu’Ismaël a constaté en septembre, en cherchant qui, dans son organisation, devait l’alerter avant qu’un écart ne se forme : la fonction n’existait pas. Chacun produisait sa part, personne ne tenait l’ensemble. Ce qui n’est porté par personne se dilue. Un pilotage que personne ne porte n’est plus un pilotage : c’est un reporting.
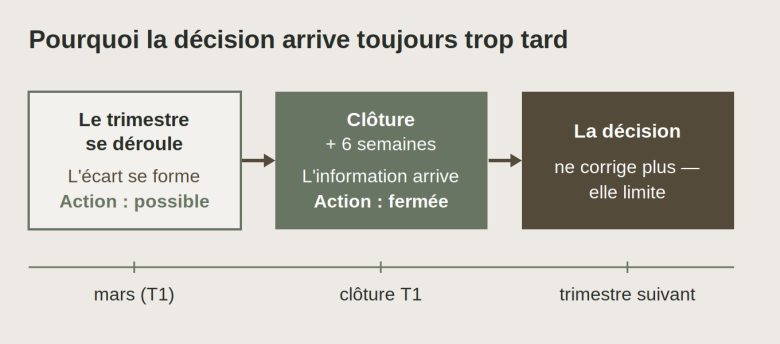
— Timeline du décalage temporel. Emplacement : juste après la section des quatre mécanismes. Usage : insérer dans WordPress à ce point précis.
Ce que ces mécanismes coûtent, en chiffres
Sur 32 milliards de FCFA de primes, le coût du pilotage à vue ne se lit pas dans une ligne du compte de résultat. Il se répartit, et il se chiffre. Un point de ratio combiné laissé dériver avant d’être corrigé représente environ 320 millions de FCFA. Sur l’exercice d’Ismaël, l’écart a été repéré à un point et demi : près de 480 millions de FCFA que rien ne rendait inévitables, sinon le délai de lecture.
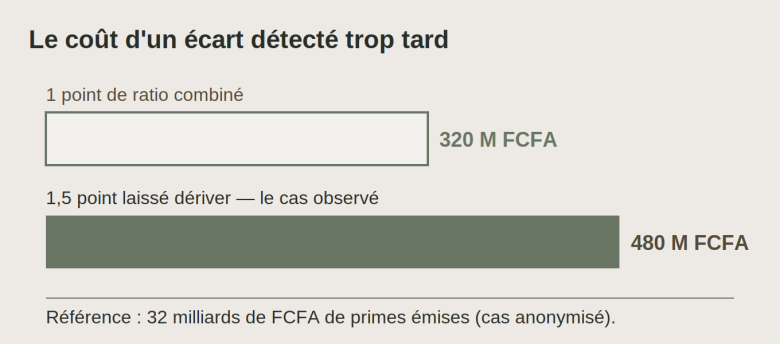
Barres 320 / 480 M FCFA. Emplacement : dans la section chiffres, juste après le paragraphe qui cite les deux montants. Usage : insérer à ce point.
Le délai a un second coût, moins visible. Avec une masse salariale de l’ordre de 4,8 milliards de FCFA, le temps de direction est la ressource la plus chère de l’organisation. Chaque CODIR consacré à expliquer le passé est un CODIR qui n’arbitre pas l’avenir. Sur une année, Ismaël estime à plusieurs séances entières le temps de comité passé en justification rétrospective plutôt qu’en décision.
Le troisième coût est de trésorerie. Les provisions techniques d’une compagnie de cette taille se comptent en milliards de FCFA. Décider tardivement de leur placement, faute de visibilité prospective, c’est laisser dormir un encours qui pourrait travailler — quelques centaines de millions de FCFA de rendement non capté sur l’exercice. Aucun de ces trois coûts n’apparaît seul dans vos états financiers. Ils s’additionnent en silence, et c’est leur somme, pas une ligne en particulier, qui pèse sur l’année.
Le coût de ne rien changer
Reconduire ce dispositif une année de plus a un prix précis pour Ismaël, et il tient en trois lignes.
D’abord, des décisions d’allocation prises après l’écart : provisionnement ajusté trop tard, placements arbitrés en retard, ouvertures d’agences différées. Chacune, prise plus tôt, aurait eu un effet ; prise tard, elle ne fait que limiter les dégâts. Le pilotage à vue ne supprime pas la décision — il la prive de sa fenêtre utile.
Ensuite, une direction mobilisée à contre-emploi. Votre rôle de DG n’est pas de comprendre le trimestre écoulé : c’est d’engager les deux trimestres suivants. Tant que le pilotage regarde derrière, votre comité de direction travaille à l’envers de sa mission.
Enfin, une crédibilité qui s’érode. Quand un écart se découvre à la clôture de décembre sans explication formalisée, c’est devant le conseil et devant la tutelle CIMA que la qualité de votre pilotage est jugée. Un dirigeant qui découvre ses écarts en même temps que son conseil n’a pas la main sur le récit. L’écart se rattrape. La confiance, plus lentement.

Comment évaluer votre propre pilotage
Vous n’avez pas besoin d’un audit pour situer votre organisation. Quatre questions suffisent à révéler si vous pilotez ou si vous enregistrez.
À quelle date recevez-vous l’information nécessaire pour décider — avant ou après le moment de la décision ?
Votre tableau de bord mesure-t-il l’exécution de votre budget, ou votre trajectoire vers vos objectifs ?
Qui, nommément, est responsable de la cadence de pilotage dans votre organisation ?
Quand un écart apparaît, combien de semaines s’écoulent avant que vous puissiez agir dessus ?
Aucune de ces questions ne porte sur un outil. Toutes portent sur le moment où l’information vous parvient et sur la personne qui en répond. C’est là que se joue la différence entre une organisation qui pilote et une organisation qui se contente d’enregistrer. Si trois de ces quatre questions restent sans réponse nette, votre organisation pilote à vue. Le constat n’est pas un cas isolé : il est structurel, et il se corrige par la cadence avant de se corriger par l’outil.
Conclusion
Ismaël n’a pas un problème de budget. Il a hérité d’un dispositif qui regarde derrière lui pendant qu’il doit décider devant. À l’heure où ces lignes s’écrivent, il n’a pas tranché : changer la cadence suppose de désigner un responsable, de redéfinir ce que son tableau mesure, et d’admettre que la projection vaut plus que le constat. Aucune de ces trois décisions ne relève d’un nouvel outil ; toutes relèvent d’un choix qu’il n’a jamais formellement posé. La question qu’il se pose est désormais la vôtre. Vous n’avez pas choisi de piloter à vue. Mais tant que vous ne choisissez pas autre chose, c’est ce que vous faites.
Pour situer votre organisation sur ces quatre mécanismes, un référentiel de diagnostic existe — 5 signaux que votre pilotage financier freine votre croissance — qui propose un cadre d’autodiagnostic utilisable immédiatement. Il est disponible sur ICI
