Serge dirige une grande organisation du secteur des télécoms en Côte d’Ivoire. Quarante-cinq milliards de FCFA de chiffre d’affaires, plusieurs segments d’activité, un reporting réglementaire à produire chaque trimestre. La première question qu’il pose, quand le sujet d’une mission de pilotage arrive sur la table, est la vôtre : combien cela coûte ? La question est légitime. Mais posée seule, elle ne mène nulle part. Le prix d’une mission ne se lit pas seul. Il se lit contre ce qu’il produit.
Vous n’achetez pas des journées de consultant. Vous financez un budget qui tient sur l’année, une décision d’investissement réseau mieux instruite, un reporting que votre CODIR ouvre avant d’arbitrer plutôt qu’après. Le devis, lui, n’est qu’une ligne. Ce qui compte se trouve de l’autre côté — et c’est cette autre face que Serge a dû apprendre à lire avant de décider.
Cet article ne vous donnera pas un tarif. Il vous donnera ce qui le détermine : les facteurs qui font varier le coût, des ordres de grandeur rapportés à des profils précis, le coût de ne rien changer, et quatre critères que vous pouvez appliquer vous-même — comme Serge l’a fait — pour juger du retour avant de vous engager.
Attention! la version vidéo de cet article est disponible à la fin
Ce qui fait varier le coût
Ce ne sont pas les jours facturés qui font le coût d’une mission. C’est le périmètre que vous fixez. Serge l’a compris en listant ce qui, dans sa propre organisation, pesait sur l’addition. Quatre ou cinq facteurs expliquent l’essentiel de l’écart entre deux propositions, et vous les maîtrisez davantage que vous ne le pensez.
La taille d’abord. Chez Serge, l’activité se répartit sur plusieurs segments — mobile, données, paiement mobile — et deux entités juridiques. Cette dispersion allonge le travail de consolidation initial. Si la vôtre se déploie en plus sur plusieurs pays de la zone OHADA, l’harmonisation des référentiels entre filiales ajoute encore au cadrage.
Le secteur ensuite, avec son cadre réglementaire. Un opérateur télécoms produit un reporting contraint par son régulateur, comme une banque sénégalaise le fait sous exigences BCEAO, ou une compagnie d’assurance sous régime CIMA. Chaque cadre ajoute des livrables que la mission doit absorber. Vous ne financez pas le secteur en lui-même, mais les obligations de restitution qu’il vous impose.
Vient la maturité de votre fonction finance. L’équipe de Serge disposait d’un calendrier budgétaire, mais sa consolidation reposait sur une seule personne. Plus le point de départ est solide, plus l’investissement se concentre sur la méthode, et non sur le rattrapage. Mesurez honnêtement ce point de départ avant toute consultation : il pèse souvent davantage sur le coût que le choix du prestataire.
Le périmètre est le facteur que vous tenez en main. Restructurer votre seul calendrier budgétaire, ou refondre votre chaîne de pilotage de bout en bout, ne relèvent pas du même engagement. L’un se mesure en semaines, l’autre en trimestres. C’est votre arbitrage, pas celui du prestataire, qui place ce curseur.
Le délai enfin. Serge voulait des effets avant la clôture de décembre. Une mission comprimée sur un seul trimestre mobilise plus de ressources qu’une mission étalée du premier au troisième, et cela se traduit dans le coût.
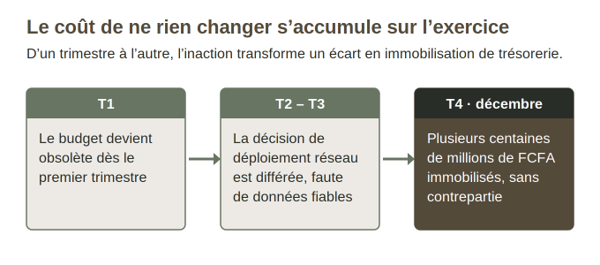
Avant même de parler de prix, regardez ce que le statu quo coûte au fil de l’exercice.
Des ordres de grandeur, ancrés sur des profils
Un tarif hors contexte ne vous renseigne sur rien. Un ordre de grandeur rapporté à votre profil, lui, vous parle. Pour situer le sien, Serge l’a comparé à deux organisations qu’il connaît bien.
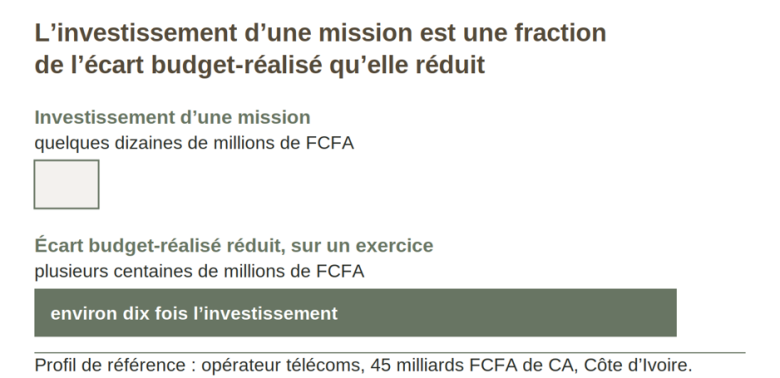
Le sien d’abord : un opérateur télécoms d’environ quarante-cinq milliards de FCFA de chiffre d’affaires en Côte d’Ivoire. Une mission de restructuration de son pilotage budgétaire y représente une fraction modeste du chiffre d’affaires — de l’ordre de quelques dizaines de millions de FCFA selon le périmètre retenu. À rapporter à un écart budget-réalisé qui, sur ses lignes d’investissement réseau, se chiffre régulièrement en centaines de millions sur un seul exercice.
Rapporté à la masse qu’il pilote, l’investissement tient dans une fraction de l’écart qu’il vient corriger.
Une banque de taille intermédiaire au Sénégal, sous supervision BCEAO, qu’il prend comme premier point de comparaison. L’investissement d’une mission de reporting de gestion s’y mesure en une fraction de point du produit net bancaire, et reste inférieur au coût d’un seul arbitrage de provisionnement mal éclairé en fin de trimestre.
Une organisation agro-industrielle plus modeste, de l’ordre de huit milliards de FCFA de chiffre d’affaires au Cameroun, exposée à la volatilité des filières, qu’il prend comme second. Le coût d’une mission y pèse une fraction de point de marge, quand une seule décision d’allocation prise sans donnée fiable peut en coûter plusieurs.
Dans les trois cas, Serge a fait le même constat : l’investissement reste contenu en regard de la masse pilotée. Ce qui le fait varier n’est pas le prestataire, mais le périmètre que vous arrêtez et la maturité de votre point de départ. Du profil agro-industriel le plus modeste à l’opérateur télécoms, le raisonnement ne change pas : seul l’ordre de grandeur de l’investissement suit la taille de votre organisation.

Le coût de ne rien changer
La vraie comparaison n’est pas entre deux devis. Elle est entre agir et ne pas agir. Ce second coût ne figure sur aucune facture, et c’est précisément pour cela qu’il pèse le plus lourd. Serge le portait sans l’avoir chiffré.
Il y a d’abord les décisions manquées. Son budget devenait obsolète dès le premier trimestre, et chaque arbitrage d’extension de couverture reposait alors sur des hypothèses périmées. Reporter d’un trimestre une décision de déploiement, faute de données consolidées, immobilisait plusieurs centaines de millions de FCFA sans contrepartie pendant ce délai.
Il y a ensuite les erreurs d’allocation. Répartir l’investissement entre le mobile, les données et le paiement sans reporting fiable, c’est engager des montants sur une lecture approximative. L’écart entre l’allocation que vous auriez choisie avec les bons chiffres et celle que vous subissez se loge dans la marge, exercice après exercice, sans jamais apparaître comme une perte identifiée.
Il y a enfin votre temps, et celui de votre direction. Le CODIR de Serge consacrait ses réunions à reconstituer l’ARPU par segment plutôt qu’à décider — plusieurs journées par trimestre, répétées à chaque clôture. Ce temps a un coût, et il ne revient pas.
Aucun de ces trois coûts ne figurait dans son budget. Ils se diluaient dans l’exercice, et c’est leur invisibilité qui les rendait lourds. Les nommer, c’est déjà commencer à les réduire.
Évaluer le retour, seul, avant de vous engager
Vous n’avez besoin de personne pour juger si une mission vaut son investissement. Quatre questions suffisent, et Serge se les est posées avant toute signature.
La proposition définit-elle un résultat mesurable, ou une liste de livrables ? Une mission utile s’engage sur un objectif que vous pourrez constater — un budget révisable en cours d’année, un délai de clôture réduit — pas sur un catalogue de documents à produire. Si vous ne lisez que des livrables, le résultat n’est pas défini.
La mission transfère-t-elle une méthode à vos équipes, ou crée-t-elle une dépendance ? Un investissement qui laisse votre équipe finance autonome vaut davantage qu’un investissement qui vous oblige à rappeler le prestataire à chaque clôture. Serge cherchait une capacité durable, pas un abonnement déguisé.
Votre interlocuteur s’intéresse-t-il à votre situation, ou à l’élargissement de son périmètre ? Une proposition qui pousse d’emblée vers le plus grand format possible vous renseigne sur ses priorités. Une proposition qui commence par cadrer votre problème réel vous renseigne sur les vôtres.
Pouvez-vous nommer, dès aujourd’hui, la décision que vous prendrez différemment dans six mois ? Serge le pouvait : arbitrer ses extensions de couverture sur des données à jour. Si votre réponse est aussi claire, le périmètre est mûr. Si elle ne l’est pas, ce n’est pas le prix qu’il faut discuter — c’est le besoin qu’il faut d’abord préciser.
Ces quatre critères ne renvoient à aucun prestataire en particulier. Ils décrivent ce qu’une mission bien posée produit, quel que soit celui qui la conduit. Vous pouvez les appliquer à toute proposition que vous recevez, et décider seul si le retour en vaut l’investissement.
Serge n’a pas signé ce jour-là. Il a d’abord répondu à ses quatre questions, puis comparé le bon devis à la bonne référence — non pas l’écart entre deux propositions, mais l’écart que la mission réduit dans son organisation. Le coût d’une mission se calcule. Sa valeur, elle, se juge, et vous êtes la personne la mieux placée pour le faire.

Si la question du dimensionnement se pose concrètement, une conversation de diagnostic avec un expert TSS senior permet de l’évaluer dans votre contexte. Accéder au diagnostic
